企业信用报告怎么看?八个关键点助你读懂“自主查询版”结果
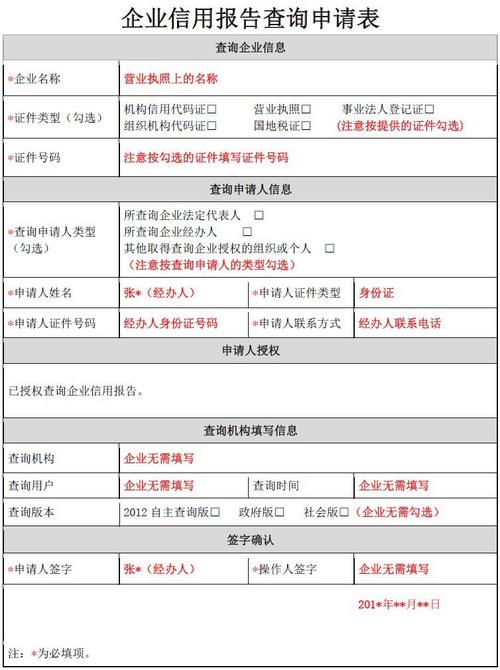
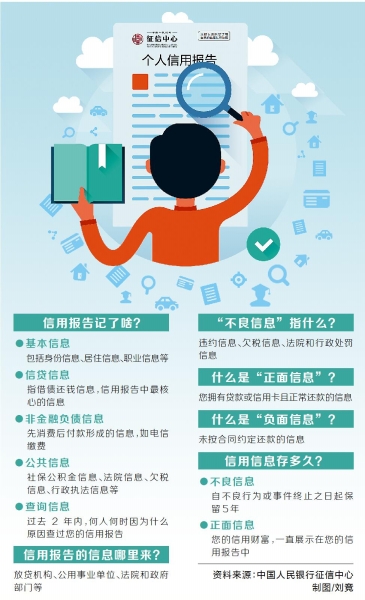
企业信用报告是企业经营状况的“经济身份证”,而“自主查询版”报告通常包含更丰富、更详尽的信息。面对一份包含八个部分(或八个核心模块)的自主查询版企业信用报告,如何才能快速抓住重点、读懂企业的真实信用状况?可以参考征信圈的企业信用征信服务经验,从以下八个维度进行解读。
1. 企业基本信息
核对企业的身份信息是第一步。重点查看企业名称、统一社会信用代码、法定代表人、注册资本、成立日期、经营范围等是否与实际情况一致。特别注意历史变更记录,频繁的法定代表人变更或注册资本大幅减资,可能暗示企业经营不稳定或存在股权纠纷。
2. 股东与出资信息
分析股权结构:股东背景(是否含国有资本、知名机构)、出资比例、实缴资本与认缴资本的差距。实缴资本过低可能意味着股东投入不足,企业抗风险能力较弱。同时关注股东是否存在股权质押、冻结等情况,这可能影响企业控制权的稳定性。
3. 主要管理人员信息
关注法定代表人、董事、监事、高级管理人员的履历及兼任情况。如果关键人物在多家企业任职且部分企业已被列为失信被执行人,需警惕关联风险。频繁更换高管团队可能反映内部管理动荡。
4. 经营与财务信息
自主查询版通常会包含企业最近几年的财务数据(如年报中的资产总额、营业收入、利润总额等)。重点关注盈利能力的持续性、资产负债率是否过高、现金流是否健康。同时结合行业特点和社保缴纳人数,评估企业经营规模与稳定性。
5. 信贷与负债信息
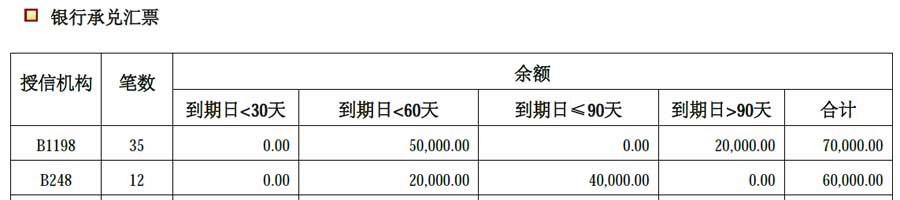
这是信用报告的核心。查看企业在银行及其他金融机构的贷款余额、担保情况、逾期记录。特别注意:是否存在逾期90天以上的不良贷款、关注类贷款;对外担保余额是否超过净资产的一定比例(通常超过30%需警惕);是否存在频繁的借新还旧或展期,这往往是现金流紧张的信号。
6. 公共记录与司法信息
逐项检查欠税记录、民事判决、强制执行、失信被执行人(老赖)名单、行政处罚等。任何一条不良公共记录都可能直接影响企业的招投标资格、融资能力及商业合作。尤其注意被列为失信被执行人的案件,说明企业有履行能力而拒不履行,信用风险极高。
7. 征信查询记录
看“最近1个月/3个月/6个月”的查询原因:贷款审批、担保资格审查、贷后管理等。如果短期内因“贷款审批”被多家机构频繁查询(如1个月超过3次),说明企业正在多方寻求融资,可能资金链紧张;而“贷后管理”查询过多则可能意味着银行在持续关注其风险状况。
8. 关联企业信息
考察企业的母公司、子公司、兄弟公司以及其他关联方。重点识别是否存在关联交易频繁且定价不公允、关联方资金占用严重、互相担保圈复杂等问题。一旦关联链上某家企业出现债务危机,很容易形成多米诺骨牌效应,拖累目标企业。
建议:看企业信用报告不能只看“有无不良记录”,而要交叉验证、动态分析。优先关注:实缴资本与负债规模是否匹配、近一年内是否有新增重大诉讼或强制执行、近半年贷款审批查询是否异常激增。借助征信圈等专业平台提供的报告解读服务,结合行业背景和企业实际经营模式,才能做出更客观的判断,为商业决策加上一道“安全阀”。
如若转载,请注明出处:http://www.best-certificate.com/product/40.html
更新时间:2026-11-03 23:10:01